London, England (ots) –
Viele Unternehmer befürchten, dass mit dem Verkauf ihres Unternehmens auch dessen Identität verloren geht. Besonders Private-Equity-Investoren gelten schnell als reine Finanzakteure, die Unternehmen rein auf Effizienz und kurzfristige Rendite trimmen. In der Praxis ist jedoch häufig das Gegenteil der Fall: Finanzinvestoren haben meist ein großes Interesse daran, Geschäftsmodell, Management und Marke zu erhalten. Denn gerade darin liegt der Wert ihrer Beteiligung.
Private Equity bedeutet nicht automatisch den Verlust der Unternehmensidentität. Oft liegt der Wert einer Beteiligung gerade darin, das Unternehmen als eigenständige Marke weiterzuentwickeln. Hier lesen Sie, warum Unternehmer Private Equity nicht pauschal als Bedrohung sehen sollten, worin sich Finanzinvestoren und strategische Käufer unterscheiden und welche Käuferstruktur am besten zur Zukunft des Unternehmens passt.
Vorbehalte, die zu pauschal sind
Der Verkauf des eigenen Unternehmens ist für viele Unternehmer ein großer Schritt – und meistens ist er mit zahlreichen Emotionen verbunden. Wer ein Unternehmen über Jahrzehnte aufgebaut hat, betrachtet es nicht nur als Vermögenswert – Name, Mitarbeiter, Kunden und Unternehmenskultur sind häufig ein wesentlicher Teil des eigenen Lebenswerks. In diesem Zuge stellt sich ganz automatisch die Frage, wie sich ein Betrieb nach der Übernahme verändern wird.
Gerade bei Private-Equity-Investoren herrschen dabei zahlreiche Vorurteile. Viele Unternehmer verbinden Private Equity zunächst mit Kostensenkungen, hoher Verschuldung und einem kurzen Anlagehorizont. Dominierend ist die Vorstellung, dass Finanzinvestoren nach dem Einstieg vor allem auf Rendite optimieren, während Kultur, Mitarbeiter und die langfristige Identität des Unternehmens auf der Strecke bleiben.
Solche pauschalen Vorstellungen greifen allerdings zu kurz. Private Equity ist kein einheitliches Modell, die Unterschiede zwischen einzelnen Investoren, ihren Strategien und ihrem Umgang mit Beteiligungsunternehmen sind erheblich. Unternehmer, die alle Finanzinvestoren über einen Kamm scheren, vergeben so möglicherweise eine Chance, die besser zu den eigenen Zielen passt als jede Alternative.
Warum Finanzinvestoren die Eigenständigkeit oft bewusst schützen
Ein Finanzinvestor kauft ein Unternehmen normalerweise nicht, um es in seine eigene Organisation zu integrieren. Er investiert gerade deshalb, weil er an den eigenständigen Wert und das Wachstumspotenzial dieses Unternehmens glaubt. Das ist ein wesentlicher Unterschied zu einem strategischen Käufer: Denn dieser kann sehr gute Gründe haben, Marken zusammenzuführen, Funktionen zu zentralisieren, Standorte zu konsolidieren oder das Unternehmen vollständig in eine größere Organisation zu integrieren. Das kann wirtschaftlich sinnvoll sein, bedeutet aber häufig größere Veränderungen für das verkaufte Unternehmen.
Bei Private Equity ist die Logik oft eine andere. Wenn Marke, Management, Unternehmenskultur oder Kundenbeziehungen einen wesentlichen Teil des Unternehmenswertes ausmachen, hat der Investor ein starkes wirtschaftliches Interesse daran, genau diese Faktoren zu erhalten. Darüber hinaus müssen Unternehmer nicht zwingend vollständig aussteigen. Viele Transaktionen ermöglichen es, einen Teil des Vermögens zu realisieren und gleichzeitig beteiligt zu bleiben.
Dabei ist das Ziel, gemeinsam mit dem Investor eine zweite Wachstumsphase zu gestalten und bei einem späteren Verkauf erneut wirtschaftlich zu partizipieren. Kapital, M&A-Kompetenz, internationale Netzwerke und Erfahrung bei der Professionalisierung eines Unternehmens können dabei eine attraktive Kombination darstellen.
Das Management als Kern der Investmentthese
In vielen Private-Equity-Transaktionen ist das bestehende Management außerdem ein zentraler Bestandteil der Investmentthese. Der Investor kauft schließlich nicht nur Umsätze, Mitarbeiter oder Kundenverträge. Er investiert häufig auch in die Menschen, die das Unternehmen aufgebaut haben und wissen, wie es erfolgreich geführt wird. Deshalb bleibt das Management bei vielen Transaktionen nicht nur im Unternehmen, sondern wird über eine eigene Beteiligung oder ein Management-Incentive-Programm – also ein Anreizprogramm, das Führungskräfte am künftigen Wertzuwachs beteiligt – zusätzlich am zukünftigen Wertzuwachs beteiligt.
Die Rollenverteilung verändert sich dabei: Ein guter Finanzinvestor sollte nicht versuchen, das Unternehmen selbst operativ zu führen. Seine Aufgabe ist vielmehr, das Management als Eigentümer und Sparringspartner zu unterstützen – etwa bei Strategie, Akquisitionen, Finanzierung, Internationalisierung oder beim Aufbau zusätzlicher Managementkapazitäten.
Allerdings sollten Unternehmer realistisch bleiben: Reporting, Budgetierung und die Geschwindigkeit strategischer Entscheidungen werden häufig professioneller und formalisierter. Ein Private-Equity-Einstieg kann operative Eigenständigkeit ermöglichen, bedeutet aber nicht, dass nach der Transaktion alles genauso weiterläuft wie zuvor.
Den richtigen Investor finden, nicht nur den höchsten Preis
Wichtig ist in jedem Fall, bei der Suche nach einem Investor nicht allein auf den Kaufpreis zu schauen. Gerade wenn der Unternehmer weiter beteiligt bleibt oder noch mehrere Jahre operativ tätig sein möchte, ist die Wahl des Investors fast vergleichbar mit der Wahl eines neuen Geschäftspartners. Dabei gilt zu verstehen, wie der Investor Entscheidungen trifft, welche Renditeerwartungen er hat und welche Strategie er für das Unternehmen verfolgt. Besonders relevant ist die Frage, was nach dem Abschluss der Transaktion konkret passieren soll: Soll das Unternehmen organisch wachsen? Sind Akquisitionen geplant? Gibt es Vorstellungen zu Management, Marke oder Standorten? Wie lang ist der typische Investitionshorizont?
Ebenso entscheidend ist eine sogenannte Reverse Due Diligence – eine systematische Prüfung des Investors durch den Verkäufer. Verkäufer sollten nicht nur akzeptieren, dass der Investor ihr Unternehmen prüft, sondern umgekehrt genauso gründlich den Investor unter die Lupe nehmen. Dazu gehört, mit Unternehmern anderer Beteiligungsunternehmen zu sprechen: Wie verhält sich der Investor, wenn ein Budget nicht erreicht wird? Wie werden Meinungsverschiedenheiten gelöst? Welche Unterstützung bekommt das Management tatsächlich?
Solche Gespräche sagen häufig mehr aus als jede Präsentation im Verkaufsprozess. Am Ende gibt es nicht den generell besten Käufer, sondern den Käufer, dessen Kapital, Strategie und Vorstellungen am besten zu den Zielen der Gesellschafter und zur nächsten Entwicklungsphase des Unternehmens passen. Für viele Unternehmer kann das ein strategischer Käufer sein. Für andere kann gerade Private Equity die bessere Möglichkeit sein, einen Teil ihres Vermögens zu realisieren und gleichzeitig die Eigenständigkeit und Identität ihres Unternehmens weitgehend zu erhalten.
Über Daniel Baade:
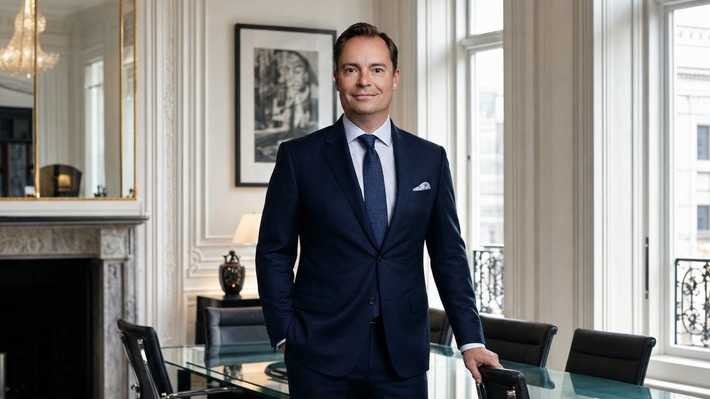
Dr. Daniel Baade ist CEO von Dyer Baade & Company in London. Die M&A-Beratung unterstützt eigentümergeführte Unternehmen bei Unternehmensverkäufen und Kapitaltransaktionen mit internationalen Investoren. Sein Schwerpunkt liegt auf der strategischen Vorbereitung von Nachfolge- und Verkaufssituationen sowie der Positionierung mittelständischer Unternehmen im internationalen Private-Equity-Markt. Mehr Informationen unter: https://dyerbaade.com/
Pressekontakt:
Dyer Baade & Company
Dr. Daniel Baade
Website: https://dyerbaade.com/
Original-Content von: Dyer Baade & Company, übermittelt durch news aktuell
Quelle: ots